
V ekonomice přituhuje, předpovědi raději ani nečtěte
EVA KISLINGEROVÁ
 Aniž si toho média nějak zásadně všimla, začala sezóna nových prognóz. Tedy odhadů o tom, jaké bude počasí především v ekonomické oblasti. Máme novou zprávu od ČNB, od ministerstva financí či z Mezinárodního měnového fondu.
A také z dílny mnoha různých bankovních a dalších pracovišť.
Jistě, jsou to jenom a pouze prognózy. Názory vyvozené z minulosti. Může se stát mnoho věcí, které přinesou jiné výsledky. Ale brát to na lehkou váhu, to skutečně není dobré. Takže: Jaké bude hospodářské počasí?
Shoda panuje v tom, že horší než to současné.
Jen pár čísel, abychom si nějak povšechně představili, co nám analytici a makroekonomové prognostikují.
Za prvé: Zpomalení růstu.
Nebudu zde zabíhat do podrobností, ale výsledek 2,6 procenta reálného růstu HDP, jaký země dosáhla v roce 2025, v nejbližších letech nepřekonáme. Letošek přinese zpomalení na nějakých 1,7 procenta, kdyby se poslední kvartál nějak mimořádně vydařil, tak zázrakem na 1,8 procenta. Příští rok vidí národní banka a ministerstvo financí na 2,5 procenta, ale soukromá pracoviště tak optimistická nejsou. Průměr jejich odhadů je nyní 2,3 procenta a směřuje spíše dolů. V tom smyslu, že předchozí prognózy byly optimističtější. A třeba poradenská společnost PKF APOGEO zveřejnila začátkem listopadu prognózu s hodnotou 1,8 procenta. Což se nepěkně potkává s názorem Mezinárodního měnového fondu. Ten nyní pro českou ekonomiku předpovídá na rok 2027 růst 1,9 procenta.
Probuzení středoevropského hospodářského tygra se (už zase) odkládá.
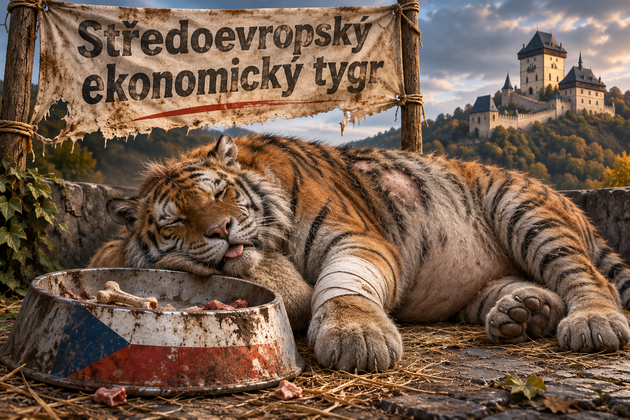 Trochu přežraný, lehce nemocný, zlenivělý. Tak skončil středoevropský ekonomický tygr.
Za druhé: Růst inflace.
To je hodně mrzutá věc. Jasně, v tuto chvíli nám nehrozí nic podobného, jako v letech 2021 až 2023. Průměrná roční inflace nebude 16 ani 11 procent. Skoro jistě ne. Ale letošek s inflací mírně nad dvěma procenty pusťte z hlavy, opakovat se nebude. I když národní banka zdražuje peníze, tak pro rok 2027 je většina předpovědí nad procenty třemi. To znamená i nad hodnotami let 2024 či 2025. Analytici vidí v inflačním vývoji tuto linku: externí šoky v podobě globálních cen ropy a také plynu se postupně přelévají do dalších cen, zatím je spíše brzdil vývoj u potravin, ale ten se (nejen) vinou slabších sklizní zastaví a následně dojde i u nich k růstu, který podpoří znovu pohonné hmoty a také ceny hnojiv. Možná již na konci roku tohoto a prakticky s jistotou v první polovině roku příštího čekejme meziroční růsty na hladině vysoko nad trojkou. V této věci je shoda analytických pracovišť v podstatě úplná. Například národní banka pro první kvartál 2027 předpovídá inflaci 3,7 procenta. Její následný předpokládaný pokles až na 2,7 procenta ve čtvrtletí posledním vychází z přesvědčení, že vnější inflační tlaky pak pominou a že jestřábí politika ČNB bude slavit úspěch.
Což, probůh, neznamená, že zvýšené sazby ČNB vyřeší ceny ropy na světových trzích. Snad jen úplný blázen by něco takového mohl předpokládat nebo jen vyslovit. To totiž samozřejmě znamená, že tvrdá protiinflační politika zmírní rychlé propsání těchto cen do celého systému české ekonomiky. Tedy to, že zabrání většímu růstu, nějakému skokovému vzedmutí inflace.
S tím souvisí i za třetí: Růst dluhu.
Vláda nám v rámci rozpočtu na rok příští a fiskálního střednědobého výhledu na roky 2028 a 2029 předložila svoji verzi státních financí a také to, jaký bude na konci tohoto období dluh v absolutní výši a jaký bude v poměru k HDP. Ponechám ta čísla stranou, to by bylo na jiný blog. Pro naše téma je podstatnější, že analytický pracoviště předpokládají ještě výraznější růst zadlužení. Částečně i v absolutním čísle, především samozřejmě v poměru k HDP. Protože tam se potká pomalejší růst a větší schodek.
Když se podíváme na predikci České národní banky, tak jako stav na konci roku 2028 očekává dluh ve výši 4883 miliardy korun, to je 4,883 bilionu korun. Jinými slovy, i kdyby byl rozpočet na rok 2030 opravdu úsporný, tak během toho roku, nejpozději kolem července nebo srpna, překročí český vládní dluh sumu pět bilionů korun.
Pět bilionů korun!
Jen na okraj. Hranici tři biliony jsme prolomili začátkem roku 2022, čtyř bilionů dosáhnul dluh letos někdy na konci prvního čtvrtletí.
V roce 2030, už někdy v prvních měsících, také oslavíme mimořádnou událost, když náš dluh překročí 50 procent HDP. I to je skoro jistota, protože na konci roku 2029 to bude podle předpovědi ČNB (a nemám, proč bych ji nevěřila) 49,3 procenta.
A zase poznámka. Na konci roku 2019 představoval dluh vlády 30 procent HDP, 40 procent jsme zdolali v roce 2021.
Za čtvrté: Cena peněz.
Peníze budou v dalších letech dražší. I na tom panuje shoda napříč analytickým Českem. To samozřejmě souvisí s tou inflací. Jestliže máte nedobrý inflační výhled, když očekáváte růst spotřebitelských cen, tak budou dražší peníze. Tedy úroky z úvěrů. To je daná věc, z té logiky se nedá utéct. Pokud nyní zdražují hypotéky, není to kvůli tomu, že by bankéři sdírali klienty z kůže nebo že národní banka zvýšila svoji základní sazbu na 4,00 procenta. Je to kvůli aktuální a očekávané inflaci. Pokud je trh přesvědčen, že inflace v příštích třech letech bude vysoká, tak prostě budou drahé hypotéky. Inflace způsobuje růst sazeb. Nikoliv naopak.
Hlas analytiků říká, že oproti stavu z třetího letošního čtvrtletí bychom se měli připravit na růst sazeb o 50 až 75 bazických bodů. Trochu méně u krátkých peněz, trochu více u střednědobých a dlouhodobých kontraktů.
Bohužel, není to potěšující, ale silně expanzivní fiskální politika situaci nezjednodušuje, dokonce právě naopak. Avšak je třeba říct objektivně, že i kdybychom měli excelentní rozpočtovou politiku, tak dopadům turbulencí na světových komoditních a peněžních trzích bychom stejně neunikli. Jen ty následky by byly menší, nestálo by to tolik peněz a celkově by to bylo lépe zvládnutelné.
Nicméně, to je třeba zdůraznit: kupní síla mezd poroste, tedy bude se zvyšovat průměrná reálná mzda. Také na tom se shodují analytici národní banky, ministerstva financí i soukromých společností. V příštích letech to bude trochu pomaleji než v letech 2024, 2025 a letos. Čtyři procenta meziročně se už asi nějakou dobu opakovat nebudou, bavme se pro ty další roky o dvou nebo třech procentech. I to je až dost, protože růst souhrnné produktivity práce bude za mzdou pokulhávat i tak.
Stejně, jako vláda žije a bude žít na dluh, tak i mzdy porostou na úkor investic a efektivity.
Jak to shrnout?
Pokud se nepřihodí nic světoborného, pokud nepřijde nějaký další úžasný nápad, jako byla válka s Íránem, tak se i v tom příštím a dalším roce budeme mít vcelku tradičně dobře. Budeme si zase (správně) stěžovat na to, že trpíme strukturálními neduhy, že školství zaostává a nějak nám tak celkově moc nejde, že naše ekonomika roste vlastně poměrně pomalu a tiše upadáme do bezvýznamnosti. Což tedy je pravda. Globální růst má být podle MMF letos 3,1 procenta a příští rok 3,4 procenta. Čili význam naší ekonomiky s růstem 1,7 a nějakých 2,3 nebo 2,4 procenta v celosvětovém srovnání znovu poklesne. Jako již tradičně.
To je objektivní fakt.
Ovšem na strukturální reformy nebude (také tradičně) odvaha. Takže místo toho, abychom o nich začali skutečně vážně mluvit, dohodli se na nich a spustili je, tak se budeme vyžívat v prostoduchých a infantilních kulturních válkách. Ty vytvoří humbuk, povyk a dají nám zapomenout na nepříjemné a daleko bolestivější pravdy.
Budeme sdílet osud těch nešťastných zemí, které se již mají natolik dobře, že se jim pro případné zlepšení nechce nic riskovat, ale zase se nemají tak dobře, aby (právem) nezáviděly jiným. Budeme pokračovat ve hře na prosperitu, ale v prostředí sžíravé stagnace to bude znamenat upadání do stále očividnější nehybnosti.
Nové odhady příštích let české ekonomiky bohužel naprosto přesně ukazují, co charakterizuje naše ekonomické prostředí již hodně dlouho. Pomalé, ale soustavné zaostávání, strukturální umírání. Jistě, až se evropský ekonomický stroj zase rozeběhne, svezeme se s ním a zažijeme několik optimistických let pod vlajkou „všechno je růžové a vybudovali jsme ráj na zemi“. Jenže každé další vystřízlivění z podobné jízdy přináší ekonomikám českého typu těžší kocovinu.
A také přibližuje chvíli, kdy se potíže českého hospodářského modelu přemění na vážnou poruchu.
S úctou a pokorou děkujeme za jakýkoliv příspěvek, který nám společně pomůže PP dále rozvíjet. Můžete tak učinit platbou přes PayPal, poslat Bitcoin na adresu: 3HPkQ31E6U9Y9HhVSc1f2DXMkbmWq1ttJ5 nebo příkazem na účet: 4221012329/0800
(Pro platby ze zahraničí: IBAN: CZ07 0800 0000 0042 2101 2329, BIC: GIBA CZ PX), QR platby
Pokud chcete podpořit PP a nechcete, abychom mezi dárci zveřejnili vaše jméno, stačí do zprávy pro příjemce uvést: Anonym. Pokud máte zájem o vydání potvrzení o poskytnutí daru (např. pro daňové účely), napište nám na redakční mail [email protected]
Příspěvky za měsíc LISTOPAD 2026:
**********************************************
RNDr. Richard Čapek CSc. 400,- Kč, František Šmíd 1000,- Kč, Bohumil Holubec 1000,- Kč, Jaroslav Jedlička 200,- Kč, Jan Procházka 500,- Kč, Mgr. Luděk Tesarčík 200,- Kč, Dr. Jakub Mach 200,- Kč, Karel Vávra 200,- Kč, Libuše Zabloudilová 1000,- Kč, ing. Jan Dvořák 100,- Kč, Anonym 50,- Kč, David Bezděk 50,- Kč, Miroslav Andreska 300,- Kč, Anonym 300,- Kč, Jiří Kobližka 400,- Kč, RNDr. Václav Vohánka 1000,- Kč, Lubomír Štěpán 250,- Kč, Martina Kosková 500,- Kč, Anonym 500,- Kč, Martin Vacek 500,- Kč, Anonym 70,- Kč, Dr. Ilja Baudyš 500,- Kč, Anonym 2000,- Kč, Zdenka Pimperová 400,- Kč, ing. Jan Lipský 100,- Kč, Antonín Glacner 500,- Kč, Petr Šváb 200,- Kč, Jiří Obermaier 200,- Kč, Dana Lufinková 100,- Kč, Radomír Šimek 100,- Kč, Ludmila Karská 95,- Kč, Petr Tůma 300,- Kč, Franrišek Burda 50,- Kč, František Navrátil 200,- Kč, František Škoda 500,- Kč, Anonym 150,- Kč, Václav Tykvart 100,- Kč, Zdeněk Fric 200,- Kč, Jan Petr 300,- Kč
Celkem za měsíc: ... 14 715,00 Kč
Než začnete komentovat článek, přečtěte si prosím pravidla diskuze.
Podle českých zákonů jsme povinni na žádost orgánů činných v trestním řízení poskytnout veškeré informace o vás shromážděné systémem (IP adresa, pošta, vaše příspěvky atd.). ) Žádáme vás, abyste do diskuze na naší stránce nedávali komentáře, které by mohly naplnit skutkovou podstatu některých trestných činů zmíněných v trestním právu. Zejména nezveřejňujte příspěvky rasistické, podněcující násilí nebo nenávist na základě pohlaví, rasy, barvy pleti, jazyka, víry a náboženství, politického nebo jiného smýšlení, národnostního nebo společenského původu, národnosti nebo etnické skupiny atd. Zjistěte více o povinnostech diskutéra v pravidlech našeho portálu, které je povinen prostudovat každý diskutér. Zveřejněním diskusního příspěvku potvrzujete, že jste studovali, pochopili pravidla a berete za svůj příspěvek plnou zodpovědnost.
Jak přidat ikonu Pravého Prostoru na plochu mobilu či tabletu? Návod ZDE.
Náhledové fotografie k článkům jsou většinou ilustrační. Ne všechny články musí explicitně vyjadřovat názor redakce.
Podobné příspěvky
My malí podnikatelé se můžeme akorát tak...
DAVID VLK S obavou sleduju ve všech dostupných médiích, co zase dneska zakážou, omezí, zruší. Pod neustálým tlakem se
Vítězové, nebo viníci?
PETR ŠTĚPÁNEK Zatím všechny epidemie, co kdy v běhu času svět zachvátily, vždy dříve či později ustoupily. I bez