
Rusové v panice vybírají vklady, aby jim je nesebral Putller na válku … český mainstream versus fakta!
PETR VLK
 Také jste minulý týden na českém mainstreamu zaznamenali tsunami titulků o tom, jak v Rusku probíhá run na banky a Rusové horečně vybírají z bank svoje úspory, aby je zachránili před zlodějským Putlerem, co se jim jejich peníze chystá zhaftnout a použít je na financování své války přes povinný nákup válečných dluhopisů? Bylo skutečně bubnováno na všech nárožích! Nedalo mi to a donutilo trochu se rozhlédnout po interentu jak to doopravdy je. Samozřejmě s přísným vyloučením ruských zdrojů. Kvůli tomu, že cokoliv bych tam našel, co by onu zvěst o runu banky nepodporující, by určitě získalo nálepku ruské propagandy. Nicméně – kdo hledá, když to trochu umí – najde. Jako já velmi důkladný text na toto téma na německém webu Intellinews. Je plný, spíše až příliš – čísel a grafů. Oč je méně čtivý o to je preciznější. Ve všech ohledech. Však uvidíte sami. A také zjistíte, jak český mainstream si představuje poctivou novinářskou práci!
Russians are not cashing out of banks, deposits hit a record high but savings boom that built them running out of steam
podle překladače
Rusové nevybírají peníze z bank, vklady dosáhly rekordní úrovně, ale boom spoření, který je připravil o peníze, jim dochází dech.
Tento týden deník The Telegraph informoval, že „ Rusové vybírají z bank miliardy kvůli obavám, že by Putin mohl zabavit vklady .“ Ve skutečnosti se ruské bankovní vklady od začátku války na Ukrajině zdvojnásobily a stále rostou. Rusové nevybírají peníze z bank; vkládají na své vkladové účty více peněz než kdy jindy. Změnilo se však tempo, jak tyto vklady rostou.
Je pravda, že poptávka po hotovosti vzrostla, jak informoval IntelliNews . Částečně je to však způsobeno mimo jiné výpadky internetu, které nutí lidi platit hotově, nikoli bezkontaktně. Vklady ruských domácností v bankách dosáhly v červnu rekordních 70,5 bilionu rublů (827,8 miliardy dolarů), což je více než dvojnásobek oproti začátku války.
A je pravda, že důvěra v ekonomiku se propadla kvůli ekonomickému zpomalení , které obzvláště tvrdě poškozuje spotřebitele a malé a střední podniky (MSP), kde se situace letos rapidně zhoršila . To zbrzdilo rychlý růst reálných disponibilních osobních příjmů v posledních dvou letech, který se zvýšil v důsledku chronického nedostatku pracovních sil a podpory vojenského keynesiánství, jež nyní vymizela.
Jak však už uvedlIntelliNews , bankovní sektor zůstává v zásadě zdravý a existuje jen malá pravděpodobnost bankovní krize . Sektor je nicméně pod tlakem a objem nesplácených úvěrů (NPL) se podle CBR zvýšil z přibližně 4 % úvěrového portfolia v prosinci na 11,2 bilionu RUB (131,5 miliardy USD) v problematických korporátních úvěrech na začátku května, což představuje 11,6 % z celkového objemu korporátních úvěrů držených bankami. A problém je téměř jistě ještě větší, protože banky jednoduše restrukturalizují problematické úvěry a dávají delší splatnosti, aby se nedostaly do registru NPL, kde je nutné na ně vytvářet opravné položky. I tak má však sektor daleko od krize. Od doby, kdy Nabiullina v roce 2013 zahájila komplexní očistu sektoru, jsou na špatné úvěry běžně plně vykryty vytvářenými opravnými položkami.
To nic nemění na faktu, že stát nemá dostatek hotovosti na financování rostoucího deficitu federálního rozpočtu . Ministerstvo financí (MinFin) hledá alternativní zdroje financování, ale zabavování úspor běžných Rusů není řešením. Bylo by to extrémní opatření a mohlo by to vyvolat systémový kolaps finančního sektoru. Ultrakonzervativní guvernérka CBR Elvia Nabiullina, veteránka půl tuctu krizí, pravděpodobně tuto politiku nepovolí, dokud nevyčerpá všechny ostatní alternativy, jako je využití nelikvidní části Fondu národního blahobytu (NWF), prodej části ruských juanů a zlatých rezerv v hodnotě přes 700 miliard dolarů nebo přiměje ruského ministra financí Antona Siluanova ke zvýšení daní.
Zpomalující úspory
Když se podíváme do čísel, zjistíme, že klesá ne množství peněz, které jdou do bank. Jde o rychlost, s jakou se hromadí.
Měnové agregáty Ruské centrální banky, zveřejněné k červnu 2026, ukazují vklady domácností ve výši 70 500 miliard rublů (827,8 miliardy dolarů) – 21 179 miliard rublů (248,7 miliardy dolarů) na rublových běžných a spořících účtech, 46 297 miliard rublů (543,6 miliardy dolarů) na termínovaných rublových vkladech a 3 024 miliard rublů (35,5 miliardy dolarů) v cizí měně. To je o 10,3 % více než v předchozím roce a o 106,7 % více než 34 114 miliard rublů (400,6 miliardy dolarů) v červnu 2022.
To je důležité, protože čísla jsou interpretována naopak. Viz Telegraph jenž uvádí, že Rusové vybírali miliardy z bankovního systému z obav, že by Vladimir Putin mohl zabavit jejich vklady. Zveřejněná data tento výklad nepodporují a fáma o konfiskaci, na které se opírají, není ani nová, ani bez autora: je to meme na sociálních sítích už nejméně rok, ale úřady opakovaně popírají, že by měly jakékoli plány na konfiskaci úspor obyvatelstva.
Měnící se bankovní prostředí
Bankovní prostředí se sice změnilo, ale nejedná se o run na banky.
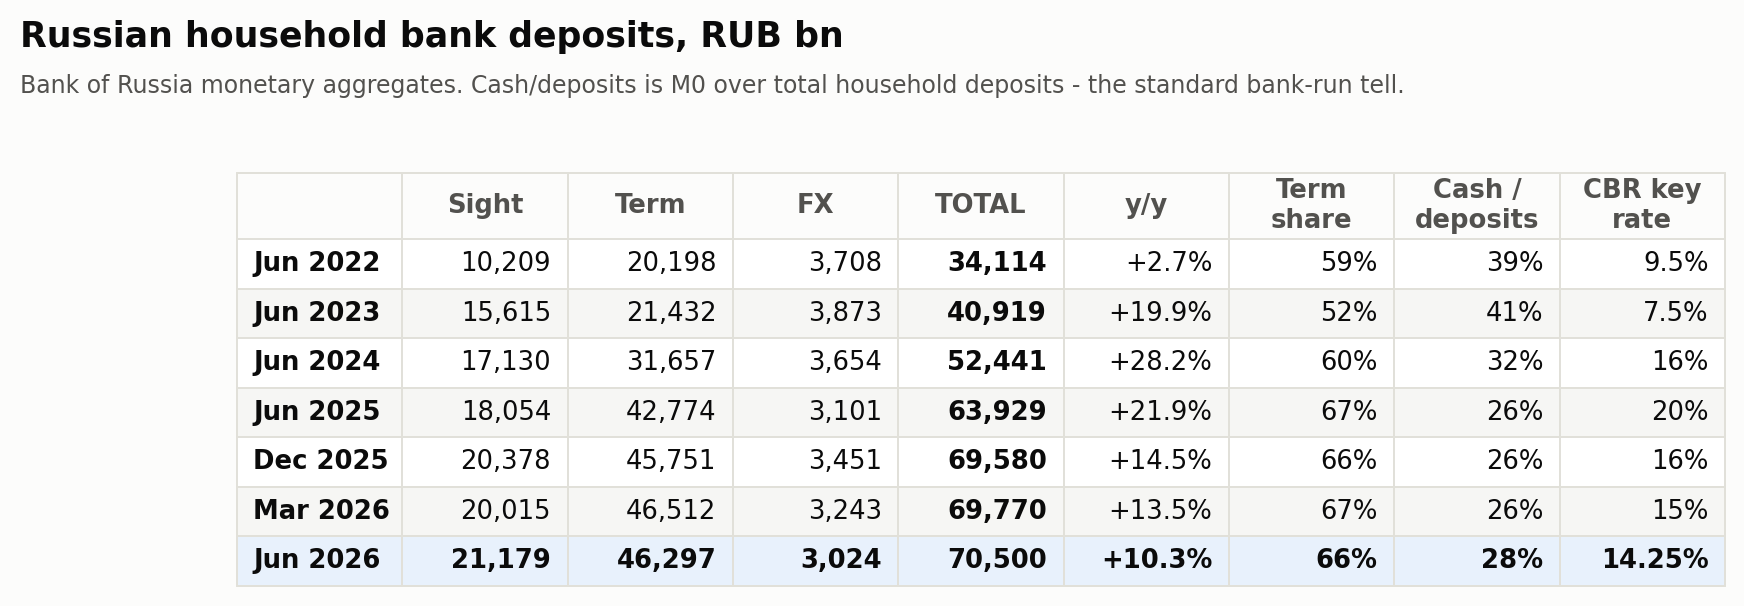
Vklady domácností podle typu, přičemž dva poměry by se v případě skutečného strachu z konfiskace změnily jako první. Zdroj: Bank of Russia.
Panika kolem vkladů má své skryté rysy a Rusko pro ni má kontrolní argumenty: únor a březen 2022, po invazi na Ukrajinu, zmrazení rezerv centrální banky a kolaps rublu způsobily skutečný nárůst výběrů.
V této epizodě se staly dvě věci najednou. Domácnosti přesunuly termínované vklady na účty s okamžitým přístupem, aby se mohly dostat k penězům – podíl termínovaných vkladů domácností klesl v následujícím roce z 59 % na 52 %. A hotovost se přelila z bankovního systému a opustila banky a přesunula se do skelbank , skleněných nádoby používané k nakládání okurek, kde si lidé tradičně uchovávají peníze schované tzv. pod matrací: poměr hotovosti v oběhu k vkladům domácností činil v únoru a březnu 2022 40,4 % a o rok později 41 %.
Ani jedno se nyní neděje. Poměr hotovosti k vkladům v červnu 2026 činil 28,1 %, což je blízko nejnižší hodnoty v sérii a 12 bodů pod úrovní paniky. Podíl termínovaných vkladů činil 66 % oproti 52 % v polovině roku 2023 – ruské domácnosti mají své peníze deponované na déle než kdykoli předtím od začátku války, což je pravý opak toho, že by měly utíkat z trhu.
Ani měsíční pohyby nenaznačují žádný odliv. Během 24 měsíců do června 2026 vklady domácností klesly ve čtyřech měsících: v lednu 2025 (-0,9 %), v listopadu 2025 (-0,1 %), v lednu 2026 (-1,7 %) a v květnu 2026 (-0,9 %). Tři ze čtyř poklesů připadají na leden nebo měsíc po prosincovém nárůstu a prosinec je spolehlivě největším přílivem v roce – o 5,7 % více v prosinci 2025 a o 6,7 % v prosinci 2024 – díky vyplácení ročních bonusů. Lednový pokles se řadí na osmé místo mezi měsíčními poklesy od roku 2015 a šest z deseti největších poklesů v tomto období připadá na leden.
Dedolarizace
Jedno číslo ve zprávě skutečně klesá a je to nejpravděpodobnější zdroj zmatku. Vklady v cizí měně klesly z 3 451 miliard rublů (40,5 miliardy dolarů) v prosinci na 3 024 miliard rublů (35,5 miliardy dolarů) v červnu, což představuje pokles o 12,4 % za šest měsíců. To je skutečný trend, ale jedná se o dedolarizaci , nikoli o hromadný výběr vkladů, který probíhá od roku 2022: devizy nyní tvoří 4,3 % vkladů domácností. Vklady v rublech tento posun několikrát absorbovaly.
Jaká je nyní situace s cizími měnami, nevíme, protože centrální banka (CBR) tato čísla přestala zveřejňovat. Statistiky vkladů jsou zveřejňovány pouze pro rubly, americké dolary a eura. Pro vklady domácností v juanech neexistuje žádná statistika, což je významné po juanizaci ruské ekonomiky poté, co USA v roce 2022 znepřístupnily dolar; centrální banka zveřejňuje rozdělení v juanech pro korporátní úvěry, ale nikoli pro to, co drží domácnosti. Rozvaha domácností vykazuje k 1. dubnu 2026 jedinou linii aktiv v kategorii „měna“ ve výši 24,7 bilionu RUB (290,0 miliard USD), bez jakéhokoli rozdělení podle měn.
Je vidět, že obě zveřejněné cizí měny se vyčerpávají a že zbývající zůstatky v dolarech a eurech jsou nyní neobvykle krátkodobé – v červnu bylo pouze 39,9 % nových dolarových vkladů a 26,5 % nových eurových vkladů uloženo na rok nebo méně, oproti 96,2 % u rublů. Co zbývá v tvrdé měně, je zbytek, nikoli aktivní trh. Posun juanu, který ruské banky propagují od roku 2022, je skutečný, ale nelze jej měřit z oficiálních údajů o domácnostech.
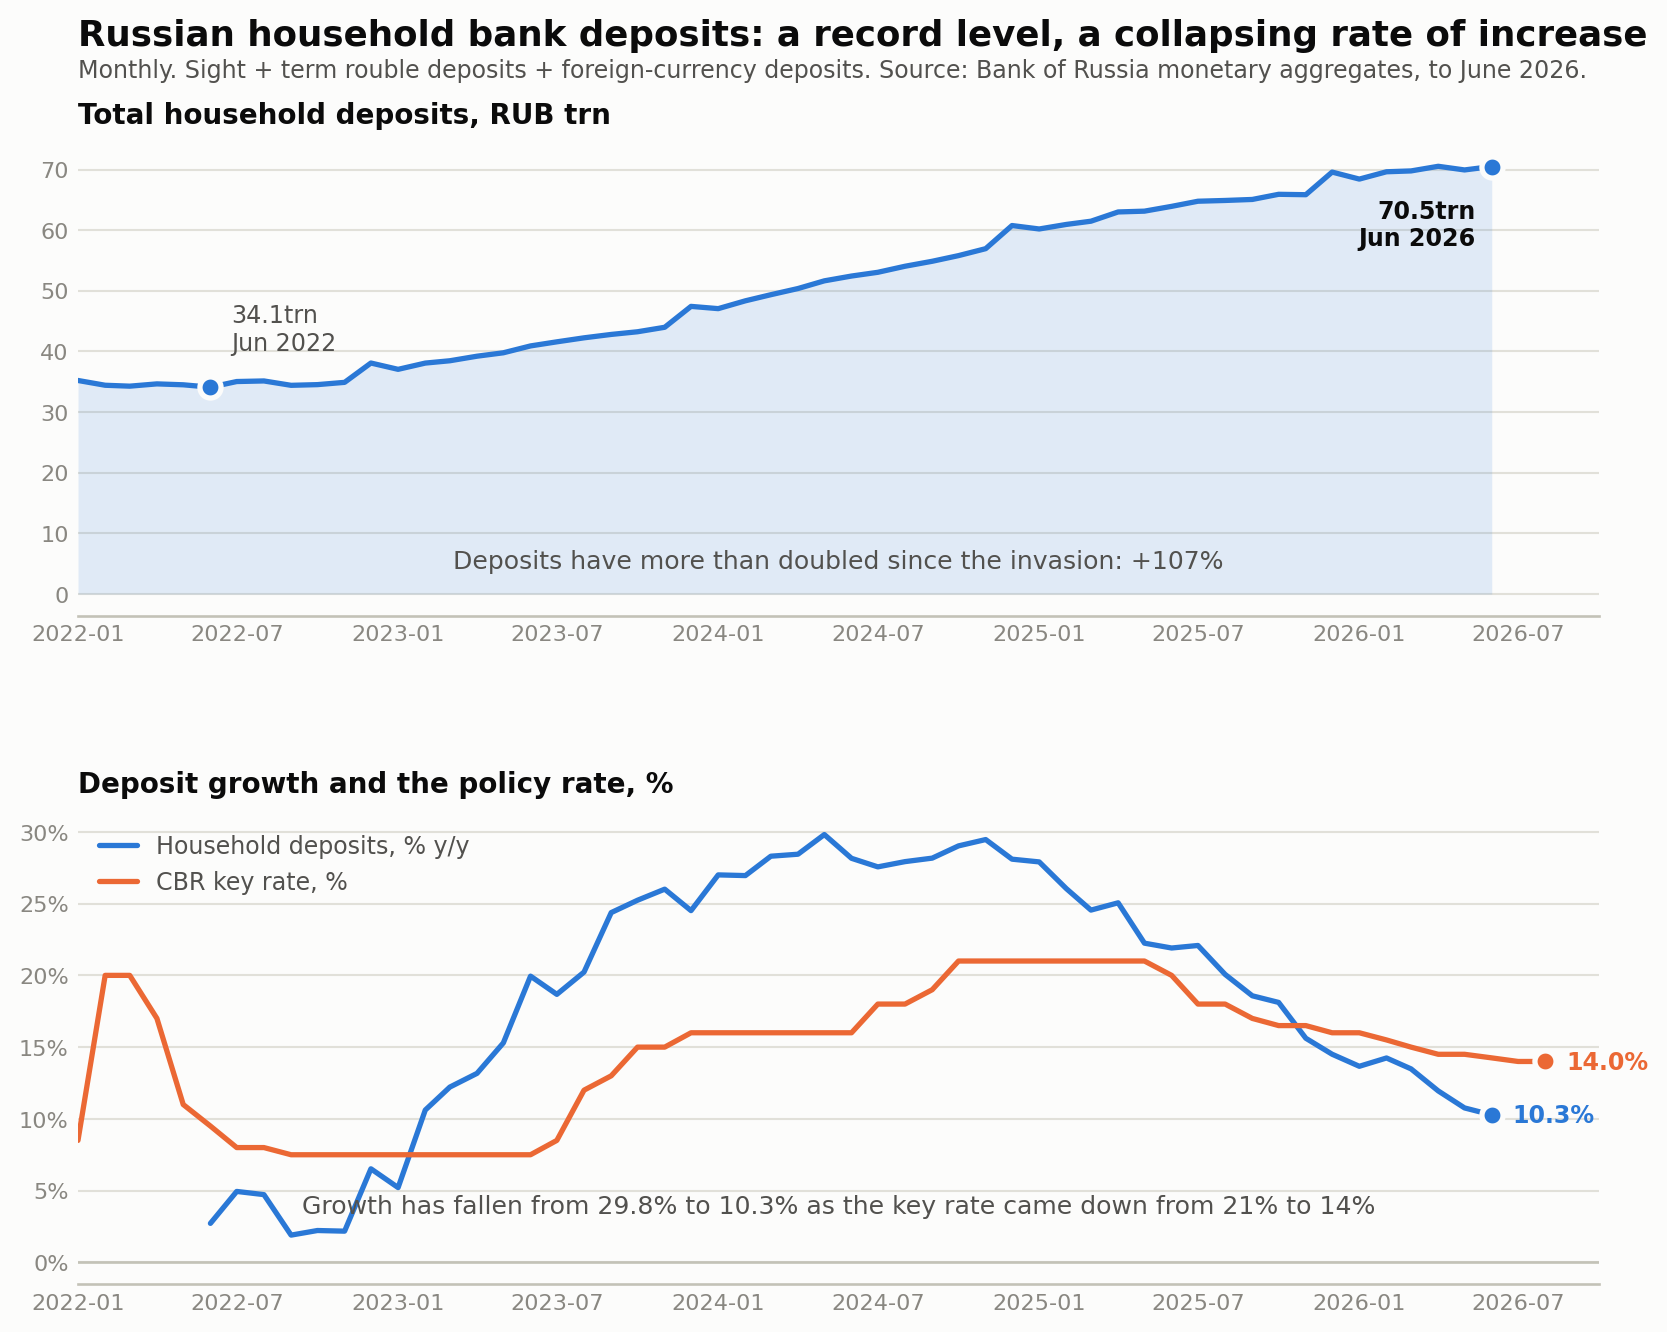
Úroveň je rekordní; tempo růstu kleslo o dvě třetiny a kopíruje směrodatnou úrokovou sazbu. Zdroj: Bank of Russia.
Zvěsti o konfiskaci se šíří už nějakou dobu. Poprvé se objevily koncem roku 2024, kdy se na internetu šířily zvěsti, že by centrální banka mohla mobilizovat vklady drobných obyvatel do dluhopisů za účelem financování rozpočtového deficitu. CBR označila myšlenku zmrazení vkladů za „absurdní“. V srpnu 2025 viceguvernér Alexej Zabotkin vyloučil jakékoli omezení výběrů a varoval, že takový krok by měl „ničivé důsledky“ pro finanční systém. V květnu 2026 ministr financí Anton Siluanov označil zprávy za „falešné úniky“ a jednoznačně prohlásil, že „takové návrhy se nezvažují“.
První místopředseda Sovcombank (MOEX: SVCB) Sergej Chotimskij nabídl nejzajímavější vysvětlení, odkud fáma pochází: tvrdil, že tyto fámy šíří developeři nemovitostí a realitní makléři, kteří se snaží dostat úspory domácností z vkladů do bytů. Ať už je to pravda, nebo ne, fáma je stará nejméně dva roky, byla na ministerské úrovni popřena a v datech o vkladech nezanechala žádnou stopu ani po jednom z těchto popření.
Existuje také skutečný příběh z počátku srpna, který zní podobně jako ten popisovaný, pokud se na něj nepodíváte pozorně. Ruské retailové podílové fondy zaznamenaly v červenci čistý odliv ve výši přibližně 4,5 miliardy RUB (55,2 milionu USD), což byl jejich první měsíční odliv od února 2025, a dluhopisové fondy zaznamenaly rekordní výběr 88 miliard RUB (1,0 miliardy USD). Většina těchto peněz však putovala do fondů peněžního trhu, jejichž čistý příliv se téměř zdvojnásobil na 83 miliard RUB (975 milionů USD). Jednalo se o rotaci mezi typy fondů poté, co centrální banka (CBR) snížila sazby opatrněji, než trh očekával, nikoli o odchod peněz ze systému – a retailové fondy i tak v první polovině roku přijaly 770 miliard RUB (9,0 miliard USD).
Jediným skutečně relevantně diskusním faktem pro je poptávka po hotovosti, která je na rekordní úrovni – a odtud pocházejí zjednodušené titulky deníku Telegraph . Hotovost v oběhu vzrostla v červenci o 643,4 miliardy rublů (7,6 miliardy dolarů), což je o 43 % více než v červnu, a o 2,16 bilionu rublů (25,4 miliardy dolarů) od ledna do července – oproti poklesu o 603,9 miliardy rublů (7,1 miliardy dolarů) ve stejném období roku 2025. Rusové nyní drží v hotovosti zhruba 21,9 bilionu rublů (257,1 miliardy dolarů) a do konce července nárůst již dosáhl horní hranice vlastního rozpětí prognózy centrální banky (CBR) ve výši 1,5–2,1 bilionu rublů (17,6–24,7 miliardy dolarů) na celý rok.
Pokud by vklady stagnovaly a hotovost prudce rostla, byl by to příběh o strachu. Vklady stagnují. A centrální banka uvedla pro hotovost konkrétní a ověřitelné důvody: DPH se na začátku roku zvýšila z 20 % na 22 % a na bankovní akvizice byla uplatněna 22% DPH, což firmy tlačilo k hotovosti; výpadky mobilního internetu na jaře znemožnily platby kartou, a proto byl dubnový nárůst největší od prosince 2025.
Finanční ředitel Sberbank (MOEX: SBER) Taras Skvortsov to vyjádřil jednoduše: mzdy vyplácené mimo bankovní systém rostou. Podíl plateb v hotovosti u malých podniků vzrostl z 10–15 % na zhruba 20–25 % z celkového objemu a u živnostníků z 10–15 % na 40 %, protože malé podniky, které se potýkají s problémy, se snaží snížit své daňové povinnosti – v reakci na lednové zvýšení DPH.
Skvortsov uvedl, že banka zaznamenala tak vysokou poptávku po hotovosti pouze během akutní fáze pandemie v březnu 2020. Zabotkinův názor je, že nárůst není bezprecedentní a odpovídá trendu z počátku roku 2023. Je to příběh o daních, šedé ekonomice a platební infrastruktuře – nikoli o lidech, kteří čistí účty.
Proč se zpomalují úrokové sazby z vkladů?
Což ponechává otázku, kterou data o vkladech skutečně vyvolávají. Pokud nikdo neprchá z bankovního sektoru, proč růst klesl z 29,8 % ročně na 10,3 % za dva roky?
Dějí se dvě věci a ta druhá je větší než ta první.
Prvním je, že prudký nárůst příjmů z válečného období slábne. Ruské reálné disponibilní příjmy se deset let nikam nehnuly – na začátku roku 2024 byly pouze o 7,6 % vyšší než v roce 2018 a stále pod svým vrcholem z roku 2013 – a v roce 2022 po invazi klesly o 1,0 %. Válečná ekonomika to pak obrátila naruby. Nedostatek pracovních sil v důsledku mobilizace, náboru a emigrace a záplava vojenských zakázek do regionů výrazně zvýšily mzdy. Jak agentura IntelliNews informovala byly nejchudší regiony Ruska . , největšími vítězi války
Tento impuls nyní zpomaluje. Podle Rosstatu dosáhl růst nominálních mezd v prvních pěti měsících roku 2026 meziročního růstu 13,3 % a reálných mezd 7,2 %; do května se nominální růst zpomalil na 10,1 % a reálný růst na 4,5 %. Nezaměstnanost se zvýšila z 2,1 % na 2,2 %. Širší ekonomika se zastavila: HDP vzrostl v roce 2023 o 4,1 % a v roce 2024 o 4,3 %, poté v roce 2025 o 1 % a v první polovině roku 2026 pouze o 0,3 %, přičemž v prvním čtvrtletí došlo k reálnému čtvrtletnímu poklesu. Příjmy stále rostou, ale mimořádné výnosy z války, na které lidé spoléhali, jsou pryč.
Druhým důvodem je aritmetika a je to ten, který odvádí většinu práce. Zůstatky vkladů rostou, když domácnosti přidávají peníze a když banky připisují úroky. Po dva roky byly úroky enormní. Klíčová sazba CBR se z poloviny roku 2023 zvýšila ze 7,5 % na vrchol 21 %, který se udržoval od října 2024 do května 2025. Při těchto sazbách termínované vkladové portfolio prudce roste bez jediného rublu nových úspor.
Odečtěte úroky a obraz se úplně změní. A za poslední rok Nabiullina prosadila snížení sazeb o 700 bazických bodů. Stejně jako po většinu posledních tří desetiletí byly vysoké úrokové sazby z bankovních vkladů hlavním zdrojem bohatství pro většinu populace a důvěra v bankovní sektor je velmi vysoká díky efektivnímu systému pojištění vkladů, který byl mnohokrát ověřen: běžní Rusové jsou na změny úrokových sazeb extrémně citliví.
Vezměte zůstatek na termínovaném vkladu na začátku každého roku do června a připište ho s konzervativní úrokovou sazbou tři body pod průměrnou klíčovou sazbou za daný rok. Na tomto základě činily peníze, které domácnosti přidaly nad rámec vlastních úroků, přibližně 5,9 bilionu RUB (69,3 miliardy USD) v roce končícím červnem 2023, 9 bilionů RUB (105,7 miliardy USD) do června 2024 a 6 bilionů RUB (70,5 miliardy USD) do června 2025 – a zhruba 1 bilion RUB (11,7 miliardy USD) v roce končícím červnem 2026.
Nové úspory klesly oproti svému maximu téměř o 90 %. Téměř veškerý letošní nárůst vkladů o 6,6 bilionu rublů (77,5 miliardy dolarů) je způsoben tím, že si bankovní systém platí úroky sám sobě.
Klíčová sazba je nyní 14 %, což je o sedm procentních bodů méně než vrchol, a s ní klesá jak připsaný úrok, tak i motivace k parkování peněz.
Guvernérka centrální banky Elvira Nabiullina popsala stejnou změnu z pohledu centrální banky a uvedla, že spořicí aktivita oslabila, ale že se také změnila její struktura, kdy domácnosti snížily podíl držený v bankovních vkladech a více vložily do nástrojů finančního trhu a nemovitostí. To je rotace a přesně odpovídá tokům v podílových fondech.
Domácnosti také jednoduše více utrácejí. Maloobchodní obrat v červnu vzrostl meziročně o 7,3 % a v první polovině roku o 5,4 % a spotřeba byla hlavní věcí, která držela ekonomiku na uzdě – a důvodem, proč se růst HDP ve 2. čtvrtletí 2026 vrátil do černých čísel – zatímco stavebnictví a těžba klesají. Nejjasnějším jednotlivým ukazatelem je podíl Rusů, kteří říkají, že si raději ušetří volné peníze, než aby je utratili za větší nákup: podle průzkumu inFOM klesl za měsíc o 6,5 procentního bodu na 47,9 % v červenci, což je nejnižší hodnota od března 2015, uvádí průzkum inFOM.
Nálada, která se za tím skrývá, není příjemná. Podle průzkumu inFOM, který používá centrální banka, klesla spotřebitelská nálada v červenci o 8,3 bodu na 89,5, roční inflační očekávání vzrostla na 14,7 % a pozorovaná inflace na 15,1 %. Lidé, kteří při 15% očekávané inflaci spíše utrácejí než spoří, nesázejí na budoucnost s jistotou; nakupují nyní, protože očekávají, že ceny budou později vyšší. To je skutečná zranitelnost ruské ekonomiky a nemá to nic společného s konfiskací.
Poctivá verze tohoto příběhu proto není ani alarmující, ani uklidňující. Ruské domácnosti nashromáždily 70,5 bilionu rublů (827,8 miliardy dolarů), což je největší objem domácích úspor v historii země, který stát má dobrý důvod držet nedotčený. Motor, který jej vytvořil – represivní úrokové sazby v kombinaci s válkou vyvolaným nárůstem příjmů – byl však na obou koncích vypnut. Tato úroveň bude ještě nějakou dobu vytvářet rekordy jen v oblasti úroků. Tok úspor se již zastavil.
Není třeba sledovat frontu před bankou. Je třeba sledovat, co se stane s náklady na bankovní financování a se spotřebou, když objem úspor této velikosti přestane reálně růst v ekonomice s růstem 0,3 %.
*****
Dnes si nějaký zásadní dovětek ušetřím. Absolutně není potřeba.
Místo toho zdravím stádní šmoky do redakce Novinek.cz , iDnes , TN.cz , Forbes.cz , Deníku.cz, Hrotu24.cz , Ekonomického magazínu.
Nepochybuji, že jsem neuvedl všechny, co pěstují tu jedinou správnou a nejdokonalejší žurnalistiku, kde se přísně ověřují fakta. Metodou stáda. Omlouvám se všem, kterých jsem si opomenul povšimnout. Vynasnažím se být příště lepší.
KOSA NOSTRA
S úctou a pokorou děkujeme za jakýkoliv příspěvek, který nám společně pomůže PP dále rozvíjet. Můžete tak učinit platbou přes PayPal, poslat Bitcoin na adresu: 3HPkQ31E6U9Y9HhVSc1f2DXMkbmWq1ttJ5 nebo příkazem na účet: 4221012329/0800
(Pro platby ze zahraničí: IBAN: CZ07 0800 0000 0042 2101 2329, BIC: GIBA CZ PX), QR platby
Pokud chcete podpořit PP a nechcete, abychom mezi dárci zveřejnili vaše jméno, stačí do zprávy pro příjemce uvést: Anonym. Pokud máte zájem o vydání potvrzení o poskytnutí daru (např. pro daňové účely), napište nám na redakční mail [email protected]
Příspěvky za měsíc LISTOPAD 2026:
**********************************************
RNDr. Richard Čapek CSc. 400,- Kč, František Šmíd 1000,- Kč, Bohumil Holubec 1000,- Kč, Jaroslav Jedlička 200,- Kč, Jan Procházka 500,- Kč, Mgr. Luděk Tesarčík 200,- Kč, Dr. Jakub Mach 200,- Kč, Karel Vávra 200,- Kč, Libuše Zabloudilová 1000,- Kč, ing. Jan Dvořák 100,- Kč, Anonym 50,- Kč, David Bezděk 50,- Kč, Miroslav Andreska 300,- Kč, Anonym 300,- Kč, Jiří Kobližka 400,- Kč, RNDr. Václav Vohánka 1000,- Kč, Lubomír Štěpán 250,- Kč, Martina Kosková 500,- Kč, Anonym 500,- Kč, Martin Vacek 500,- Kč, Anonym 70,- Kč, Dr. Ilja Baudyš 500,- Kč, Anonym 2000,- Kč, Zdenka Pimperová 400,- Kč, ing. Jan Lipský 100,- Kč, Antonín Glacner 500,- Kč, Petr Šváb 200,- Kč, Jiří Obermaier 200,- Kč, Dana Lufinková 100,- Kč, Radomír Šimek 100,- Kč, Ludmila Karská 95,- Kč, Petr Tůma 300,- Kč, Franrišek Burda 50,- Kč, František Navrátil 200,- Kč, František Škoda 500,- Kč, Anonym 150,- Kč, Václav Tykvart 100,- Kč, Zdeněk Fric 200,- Kč, Jan Petr 300,- Kč, Milan Kostelnak 300,- Kč, Dr. Věra Hýlová 250,- Kč
Celkem za měsíc: ... 15 265,00 Kč
Než začnete komentovat článek, přečtěte si prosím pravidla diskuze.
Podle českých zákonů jsme povinni na žádost orgánů činných v trestním řízení poskytnout veškeré informace o vás shromážděné systémem (IP adresa, pošta, vaše příspěvky atd.). ) Žádáme vás, abyste do diskuze na naší stránce nedávali komentáře, které by mohly naplnit skutkovou podstatu některých trestných činů zmíněných v trestním právu. Zejména nezveřejňujte příspěvky rasistické, podněcující násilí nebo nenávist na základě pohlaví, rasy, barvy pleti, jazyka, víry a náboženství, politického nebo jiného smýšlení, národnostního nebo společenského původu, národnosti nebo etnické skupiny atd. Zjistěte více o povinnostech diskutéra v pravidlech našeho portálu, které je povinen prostudovat každý diskutér. Zveřejněním diskusního příspěvku potvrzujete, že jste studovali, pochopili pravidla a berete za svůj příspěvek plnou zodpovědnost.
Jak přidat ikonu Pravého Prostoru na plochu mobilu či tabletu? Návod ZDE.
Náhledové fotografie k článkům jsou většinou ilustrační. Ne všechny články musí explicitně vyjadřovat názor redakce.
- Nabonzujeme to v Bruselu aneb vzpomínají Nerudová a spol. na školní léta? - 15.11.2026
- Lepšočlověk a srážka s realitou - 15.11.2026
- Letná 2026 - 15.11.2026
Podobné příspěvky
Zprávy z burzy
VIDLÁK Myslím samozřejmě z té obilné. Víte, sledovat obilnou burzu a pracovat s jejími údaji je poněkud ošidné. Narozdíl
Pro zničení Agrofertu není žádná zeměd...
VIDLÁK Vy, kdo mě čtete dlouhodobě, tak znáte zemědělský příklad, který jsem omílal už mnohokrát. Připomenu ho asi už
To je tím, že český mainstream, ač pologramotný a hloupý, se zhlédl v klasicích.
Moliére:
Přece byste, pane, nevěřil svým očím více než mě, věrnému služebníkovi?
A z toho si odvodili:
Věřte našim argumentům, nenechte se zmást fakty…
No, situace v Rusku je hrubě poznamenaná probíhající
“ ukrajinou “ a nadcházejícími volbami do ruské dumy.
Jak známo rusko sestřeluje stovky a tisíce dronů denně, nicméně nikdy nesestřelí ten dron, který jim následně zničí nějakou tu výrobní, benzínovou kapacitu, nebo další a další loď ?. Nemluvě o skladových kapacitách firmy Waldberies, přes které se realizuje významná část maloobchodu. Do toho přichází 22.srpna svátek
“ den státní vlajky “ a Putin pěje chválu na všechno možné. V diskuzích je následně možno sledovat reakce. 99 % reakcí reakcí je : státní prapor ruska je rudý..nebo
státní prapor ruska je rudý se srpem a kladivem, ne trikolora, pod kterou válčili vlasovci a kterou jim určil
hitler ! (trikolóra byla vlajkou civilních lodí )
Do toho se Putin účastní předvolebního shromáždění vládní ruské strany Jedinaja rossija, kde s tribuny řeční, jak je to skvělà a čestnà strana…..a přitom stovky představitelů této strany , zastávajících rozhodující posty ve vedení státu a jednotlivých regiónů jsou souzeny a odsouzeny za rozkrádání eráru v kolosálních rozměrech řãdu stamiliónů a miliard rublů. ( je třeba uznat, že postih je viditelný a sledovatelný ). Rozhodně se dá říct, že zatímco „ukrajina “ rusy sjednocuje, tak Jedinuju rossiju by rusové nejraději splàchli do zàchodu – asi taky jednotně.
Jestli ono to nebude naopak. Robert Fulghum napsal knihu, v níž rozvíjí tezi, že vše, co člověk opravdu potřebuje vědět o světě a lidské společnosti, se naučí v mateřské školce.
Pravidlo číslo jedna: Kdo to říká, ten to je!
Text tedy čtu jako „Evropané horečně vybírají z bank svoje úspory, aby je zachránili před zlodějskou Lejnovkou co se jim jejich peníze chystá zhaftnout a použít je na financování své války.“
A sám to už mnoho měsíců dělám – po výplatě z účtu zaplatím všechno, co se každý měsíc platí přes účet, a většinu zbytku vyberu v hotovosti, abych ji nacpal doma do strožoku. Nechávám tam zbytek postačující na tankování, čímž se z kreditky stává de fakto dopravní kartička, ze které se neodstřelím, pokud z jakéhokoliv důvodu přestane fungovat nebo z ní zmizí zůstatek.
na úspory ve stružoku- matraci stačí zrušení hotovostní platby…
Russians are not cashing out of banks, deposits hit a record high but savings boom that built them running out of steam.
Ten překlad AI z angličtiny do češtiny poněkud nezvládá.😂
Správně by mělo být : Rusové nevybírají peníze z bank,
vklady dosáhly rekordní úrovně, ale boom spoření, který je vytvořil, zpomaluje.
Ale kdo jsem já, abych kritizovala AI newspeak a angličtinu, která je už zdegenerovaná ?Jenom dementní stará dezolátka, libtardi to umí líp.😂😂😂
Teda nezkontrolovat po překladači ani titulek? Vážně?
„…úřady opakovaně popírají, že by měly jakékoli plány na konfiskaci úspor obyvatelstva…“
Takže obyvatelstvo zcela oprávněně, na základě předchozích zkušeností, očekává že ke konfiskaci dojde.